


Prevención de Blanqueo de Capitales
Hawala: de las redes de confianza a las stablecoins
Septiembre 2026
Cómo operan estas redes, qué riesgos plantean para PBC-FT y qué papel están adquiriendo los criptoactivos
Un cliente entrega 20.000 euros a un intermediario en Madrid. Poco después, un beneficiario recibe el equivalente en dirhams en Dubái.
No tiene por qué existir una transferencia de 20.000 euros entre España y Emiratos Árabes Unidos asociada a esa operación. El intermediario de Madrid puede dar instrucciones a otro operador situado en Dubái para que realice el pago con fondos disponibles localmente. Entre ambos queda una posición pendiente que deberá compensarse más adelante.
Esta es, de forma simplificada, la lógica de Hawala y de otros sistemas informales de transferencia de valor.
Su origen es muy anterior al sistema financiero actual, pero su funcionamiento se ha adaptado a nuevas infraestructuras y medios de pago. Junto al efectivo y el comercio aparecen hoy cuentas bancarias, entidades de pago, fintech, brokers OTC y criptoactivos.
Para la prevención del blanqueo de capitales y la financiación del terrorismo (PBC-FT), esta evolución plantea dificultades adicionales. Las redes Hawala pueden atender necesidades legítimas, pero también integrarse en estructuras profesionales de blanqueo capaces de operar entre distintas jurisdicciones y prestar servicios financieros a organizaciones criminales.
El GAFI ha analizado esta evolución en un informe publicado en septiembre de 2026 sobre blanqueo profesional, underground banking, Hawala y otros proveedores similares. El informe destaca la creciente convergencia entre redes informales tradicionales y estructuras de blanqueo cada vez más profesionalizadas.
Transferencia y liquidación
En una operación Hawala básica intervienen el ordenante, dos intermediarios —habitualmente denominados hawaladars— y el beneficiario.
El ordenante entrega los fondos al primer intermediario. Este comunica la operación a otro hawaladar en el país de destino, que realiza el pago al beneficiario.
Para el cliente, la operación puede terminar en ese momento. Entre los intermediarios, sin embargo, queda una obligación pendiente.
Esa posición puede compensarse con operaciones realizadas posteriormente en sentido contrario, movimientos de efectivo, transferencias bancarias, operaciones comerciales, oro u otros activos. También puede integrarse en una compensación más amplia en la que intervengan otros operadores.
La distinción es importante: una cosa es el pago al beneficiario y otra el mecanismo utilizado por la red para equilibrar sus posiciones.
El GAFI identifica esta separación como una de las características de estos sistemas. La transferencia de valor puede producirse sin que exista un movimiento físico transfronterizo de fondos asociado a cada operación individual. Las obligaciones entre intermediarios pueden liquidarse posteriormente mediante comercio, efectivo, canales financieros formales u otros activos.
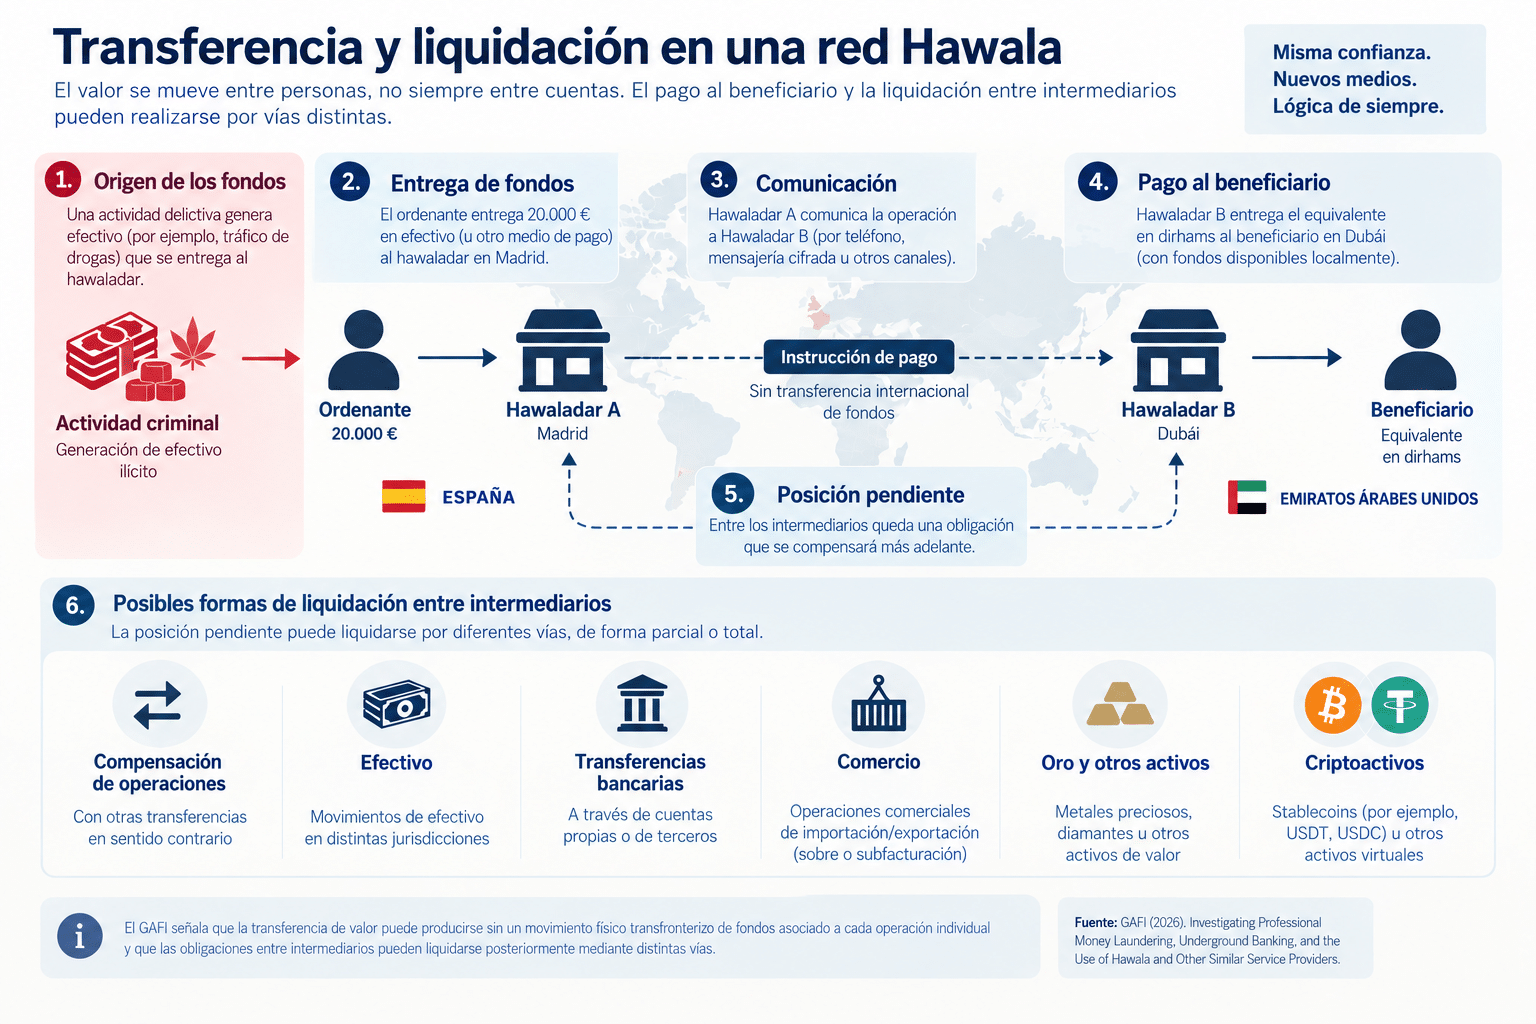
Operación
España
Ordenante → Hawaladar A
Emiratos Árabes Unidos
Hawaladar B → Beneficiario
Posición pendiente
Hawaladar A ⇄ Hawaladar B
Posibles formas de liquidación
Compensación de operaciones · efectivo · transferencias · comercio · oro y otros activos · criptoactivos
Un sistema que también atiende necesidades legítimas
El uso de Hawala no implica por sí mismo la existencia de blanqueo de capitales.
Estos sistemas siguen teniendo un papel relevante en determinados corredores de remesas, especialmente cuando existe baja bancarización, infraestructuras financieras poco desarrolladas, costes elevados de transferencia o comunidades de emigrantes con fuertes vínculos económicos con sus países de origen.
El propio GAFI señala que Hawala y otros sistemas similares pueden utilizarse tanto para transferencias legítimas como ilícitas. Otra cuestión es su encaje regulatorio: en muchos países, la prestación de este tipo de servicios sin la correspondiente licencia o registro constituye una actividad ilegal.
Desde la perspectiva de PBC-FT, el riesgo aparece cuando la limitada transparencia sobre clientes y contrapartes, la compensación neta o la utilización de terceros dificultan reconstruir el recorrido económico de los fondos.
Estas características explican también su utilización por determinadas redes criminales.
Hawala y riesgos de PBC-FT
Una organización dedicada al narcotráfico puede generar grandes cantidades de efectivo en un país y necesitar disponer de ese valor en otro. Crear una infraestructura financiera propia resulta costoso y arriesgado. Una alternativa consiste en utilizar una red que ya presta ese servicio.
La organización entrega el efectivo. La red organiza el pago en otra jurisdicción, cobra una comisión y gestiona después sus propias posiciones.
Aquí aparece una conexión directa con el Money Laundering as a Service analizado en el primer artículo de esta serie. El servicio financiero clandestino puede operar como una actividad especializada y atender simultáneamente a diferentes organizaciones criminales.
El GAFI señala que más del 80 % de las jurisdicciones que participaron en su estudio identifican el underground banking y sistemas similares entre los principales canales o técnicas utilizados por redes profesionales de blanqueo. Algunos de los casos analizados superan los 500 millones de euros blanqueados en apenas unos meses.
La infraestructura tampoco tiene por qué ser exclusivamente informal. Estas redes pueden apoyarse en cuentas bancarias, entidades de pago, fintech, sociedades instrumentales, comercios y wallets de activos virtuales.
La digitalización de Hawala
La imagen tradicional del hawaladar que anota operaciones en un libro y se comunica con sus contrapartes sigue siendo válida para algunas redes, pero explica solo una parte del fenómeno actual.
El GAFI utiliza la expresión digital hawala para referirse a distintas formas de incorporación de tecnología. Casi el 70 % de las jurisdicciones consultadas identificaron la integración de nuevas tecnologías en este tipo de redes.
En algunos casos, la digitalización afecta únicamente a la comunicación: aplicaciones de mensajería cifrada para enviar instrucciones, captar clientes o mantener registros.
En otros, también cambia la relación con el cliente, que puede entregar los fondos mediante transferencia bancaria, wallet móvil, fintech o sistemas de pago instantáneo.
Y en determinados esquemas la tecnología alcanza también a la liquidación entre los propios operadores.
Es en este punto donde los criptoactivos, y especialmente las stablecoins, adquieren relevancia.
Stablecoins como instrumento de liquidación
Supongamos que un operador recibe euros en España y otro realiza pagos en moneda local en Oriente Medio. Tras varias operaciones existe una posición pendiente entre ambos.
Esa posición puede liquidarse mediante comercio, efectivo o transferencias. También mediante USDT u otra stablecoin.
El primer operador adquiere los activos digitales y los transfiere a una wallet controlada por su contraparte. El segundo puede mantenerlos, utilizarlos para otras compensaciones o convertirlos de nuevo a moneda fiduciaria.
El criptoactivo no tiene por qué ser el instrumento utilizado por el cliente para enviar el dinero. Puede actuar únicamente como mecanismo de liquidación entre los intermediarios.
Esta diferencia es relevante para PBC-FT. El uso de criptoactivos no implica necesariamente la aparición de un sistema distinto. En ocasiones cambia el instrumento utilizado para compensar posiciones dentro de una estructura que mantiene una lógica económica similar.
El GAFI identifica expresamente modelos en los que los operadores utilizan stablecoins como USDT, USDC o DAI para liquidar saldos entre ellos, sustituyendo o complementando mecanismos tradicionales.
Turquía y Japón: modelos híbridos
Las autoridades turcas han identificado una transición desde modelos de liquidación Hawala basados en efectivo hacia esquemas apoyados en activos virtuales, particularmente stablecoins como USDT.
Estos modelos pueden utilizar VASP, brokers OTC, entidades de pago y cuentas bancarias para transferir y liquidar valor entre jurisdicciones. El proceso incluye la recepción de moneda fiduciaria, su conversión en activos virtuales, transferencias entre wallets y su posterior conversión nuevamente a moneda fiduciaria u otros depósitos de valor.
También se han identificado cuentas mula, oficinas de cambio, negocios de joyería, operaciones con metales preciosos y sociedades instrumentales utilizadas para simular actividad comercial o proporcionar rutas alternativas de liquidación.
Japón aporta otro ejemplo. Las autoridades identificaron esquemas de underground banking en los que los operadores recibían efectivo o depósitos bancarios en Japón y los convertían en activos virtuales. Estos se enviaban a wallets situadas en otras jurisdicciones, donde los operadores correspondientes podían convertirlos en stablecoins, como USDT, o en moneda local antes de pagar al beneficiario.
En este caso, el GAFI describe los activos virtuales como una capa de liquidación entre los operadores. Los esquemas incluían además cuentas mula, cuentas abiertas a nombre de terceros o con identidades falsas, servicios de cambio de activos virtuales no registrados y comunicaciones mediante redes sociales o aplicaciones cifradas.
Los dos casos muestran cómo efectivo, banca, comercio y criptoactivos pueden convivir dentro de una misma infraestructura.
Un caso en España y Portugal
En febrero de 2025, Europol informó de una operación desarrollada en España y Portugal contra una organización que prestaba servicios de blanqueo a otras redes criminales europeas.
Según Europol, la organización operaba principalmente desde España y utilizaba Hawala para mover efectivo procedente fundamentalmente del tráfico de drogas. La red se apoyaba además en sociedades propias para canalizar y blanquear los fondos.
La operación terminó con 14 detenidos y la incautación de más de un millón de euros en efectivo y criptoactivos. Europol estimaba además que la organización ya había blanqueado más de un millón de euros desde el inicio de la investigación y que realizaba operaciones de efectivo que ocasionalmente alcanzaban los 300.000 euros diarios.
El interés del caso no está únicamente en la utilización de Hawala. También muestra la capacidad de una red para prestar servicios financieros a terceros y combinar distintos mecanismos de transferencia y liquidación.
Algunas señales que justifican un análisis adicional
Desde una entidad financiera no resulta sencillo identificar una red Hawala observando una operación de forma aislada. Parte de la actividad puede producirse fuera del perímetro de la entidad y las transacciones visibles pueden corresponder solo a uno de los participantes.
Entre los elementos que pueden justificar un análisis adicional se encuentran:
- elevada rotación de fondos con saldos finales reducidos y escasa justificación económica;
- pagos recurrentes a terceros aparentemente no relacionados;
- utilización simultánea de efectivo, cuentas bancarias, entidades de pago y criptoactivos sin correspondencia clara con la actividad declarada;
- operaciones con VASP, brokers OTC o wallets difíciles de conciliar con el perfil del cliente;
- flujos significativos a través de negocios intensivos en efectivo o sociedades comerciales sin explicación económica suficiente;
- operaciones cruzadas entre personas o empresas que, examinadas individualmente, parecen independientes.
Ninguno de estos elementos demuestra por sí mismo la existencia de Hawala o de blanqueo. Su relevancia depende del perfil del cliente, de las contrapartes, de los corredores geográficos y del comportamiento conjunto de las operaciones.
Qué implica para las entidades obligadas
Identificar una transacción concreta como “Hawala” puede no ser posible. En muchos casos, esa transacción ni siquiera existe como tal dentro del sistema financiero formal.
Una entidad puede observar una entrada de efectivo, otra puede procesar una transferencia a una sociedad comercial y un VASP puede registrar más tarde un movimiento de USDT. Cada operación puede tener una explicación razonable si se examina por separado.
El análisis requiere incorporar las relaciones entre participantes, las contrapartes compartidas, los patrones de circulación de fondos y la secuencia temporal de las operaciones.
En ese contexto, la monitorización basada exclusivamente en reglas transaccionales presenta limitaciones. El análisis de redes, relaciones y comportamientos puede aportar información que no aparece al revisar operaciones de forma individual.
El tercer artículo de esta serie abordará esta cuestión con mayor detalle: los indicadores que pueden ayudar a identificar estructuras de blanqueo profesional y las limitaciones de los sistemas tradicionales de monitorización ante redes que combinan diferentes clientes, productos y canales.
Fuentes principales
FATF, The Role of Hawala and Other Similar Service Providers in Money Laundering and Terrorist Financing, 2013.
Entradas recientes
Prevención de Blanqueo de Capitales
Money Laundering as a Service: la industrialización del blanqueo de capitales
Data analytics
Master Class Analytics 2 . Ejecución de pruebas de analytics
¿Quieres saber más?Contacta con nosotros
